
Для улучшения вашего пользовательского опыта мы используем файлы cookie. Продолжая использовать сайт, вы даете Согласие на обработку персональных данных в соответствии с условиями Политики конфиденциальности в рамках законодательства РФ
Полным фиаско увенчалась атака Олеси Богдановой на бенефициаров одного из крупнейших в России производителей аккумуляторов, АО «АКОМ».
Еще в 2022 году Богданова сама дисконтировала стоимость продаваемой ею доли в бизнесе с 507 млн до 221 млн рублей, а спустя много лет пошла в суд. Тяжбу она проиграла осенью 2026 года (по крайней мере — в первой инстанции), зато вывела в публичную плоскость все нюансы сделки, показавшие, что, по сути, подарила основной хозяйке «АКОМа» Лилии Игнатьевой половину оговоренной цены своих акций.
Олеся Богданова — дочь тольяттинского коммерсанта Игоря Богданова. Богданов получил известность как бенефициар крупного автодилерского холдинга «Автофан». По состоянию на 2026 год сам Богданов и его дети являются совладельцами в десятках автоторговых компаний, консолидированная выручка которых в 2025 году превысила 60 млрд рублей. Основные регионы присутствия — Краснодарский край (ГК «Юг-Авто»), Пермский край (ГК «Дав-Авто») и Самарская область («Автофан»).
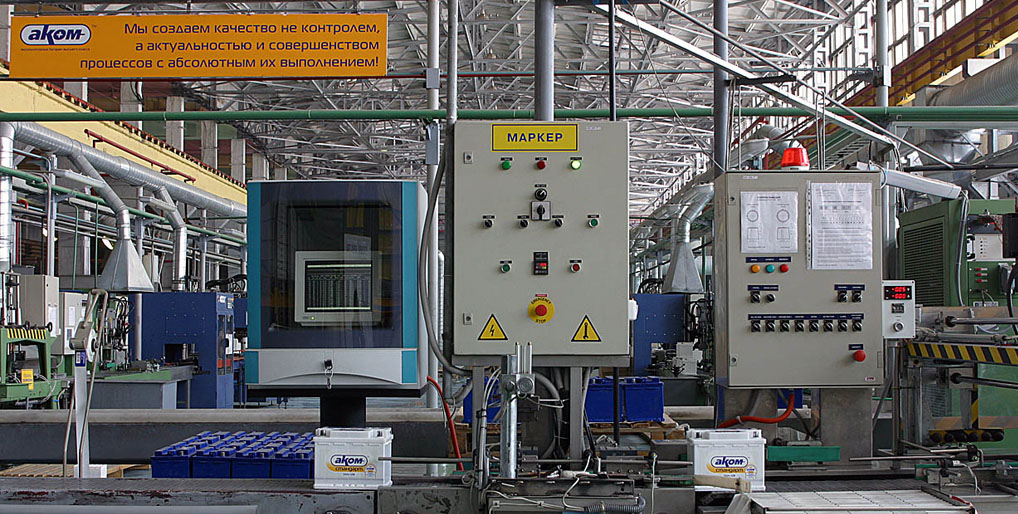
Ключевой оппонент Богдановой в ходе затянувшейся судебной тяжбы — Лилия Игнатьева, бенефициар группы «АКОМ», одного из крупнейших российских производителей аккумуляторов. Бизнес ей достался по наследству от Николая Игнатьева, скончавшегося еще в 2020 году. Игнатьева и ее дети (Ольга и Евгения) контролируют работу холдинга, консолидированные обороты которого в 2025 году составили не менее 15 млрд рублей. Флагманское предприятие — АО «АКОМ им. Н.М. Игнатьева», основные города присутствия — Тольятти и Жигулевск.
Игорь Богданов и Николай Игнатьев стояли у истоков группы «АКОМ». Более того, ФНС считала, что со временем предприятия группы «АКОМ» и «Автофана» стали единой бизнес-группой. Олеся Богданова была совладельцем ООО «АКОМ-Инвест» и АО «АКОМ». А Максим Глебов, которого осведомленные источники «СО» называли зятем Николая Игнатьева, фигурировал в роли директора и владельца ООО «Комтраст-Авто», одного из основных операторов группы «Автофан» в 2011-2020 годах.
Ситуация начала меняться после того, как ООО «АКОМ-Инвест» провалило проверку налоговой инспекции. Выяснилось, что компания использовалась в схемах незаконной налоговой оптимизации, причем «обналичка» средств проходила через салоны ГК «Автофан». Олеся Богданова вышла из состава учредителей ООО «АКОМ-Инвест» и АО «АКОМ», при этом оба раза покупателем был Николай Игнатьев.
Условия выхода из ООО «АКОМ-Инвест» доподлинно неизвестны, зато обстоятельства продажи доли в уставном капитале АО «АКОМ» вышли в публичную плоскость благодаря инициированной Олесей Богдановой через несколько лет после этого тяжбе. Как выяснилось, в 2019 году Богданова подписала договор купли-продажи с Николаем Игнатьевым. Согласно этому документу, долю Богдановой оценили в 507 млн рублей, выплаты должны были производиться согласно подписанному графику до 20 декабря 2023 года. Основные транши ложились на 2022-2023 годы, предполагалось, что Богданова в 2020-2021 годах получит только 87 млн рублей.
12 июля 2020 года Николай Игнатьев умер. 31 января 2022 года Олеся Богданова заключила дополнительное соглашение с его вдовой Лилией Игнатьевой, унаследовавшей бизнес покойного супруга. Это соглашение предусматривало уменьшение «от цены договора на сумму предъявленных со стороны ФНС по налогам за 2015 г. — I квартал 2018 г. требований». При этом Игнатьева брала на себя обязательство «произвести оплату новой цены договора согласно установленному графику и в последующем не иметь претензий к Богдановой О.И. в случае наступления каких-либо претензий от налоговых органов за период деятельности ООО «АКОМ-Инвест» с 2015 г. по I квартал 2018 г. включительно, в том числе и в последующие периоды». В итоге цена продажи снизилась более чем вдвое — до 221 млн.
9 декабря 2022 года Евгения Игнатьева, младшая дочь Лилии Игнатьевой, и Богданова заключили договор перевода долга. Согласно ему, первая «принимает на себя обязательство по оплате суммы долга». Выход этого документа в публичную плоскость значительно повышает риски Евгении Игнатьевой, долгие годы делавшей карьеру риелтора в Нью-Йорке, оказаться в санкционном списке США, в котором уже пребывает АО «АКОМ».
В итоге сделку закрыли в сентябре 2023 года, и она не вызывала никаких вопросов у ее участников до марта 2026 года, когда Олеся Богданова вышла в самарский арбитраж с требованием признать неисполненными обязательства по погашению задолженности перед ФНС России в размере 286 млн рублей — суммы предоставленного дисконта Игнатьевой. По ее версии, «дисконт предоставлен для исполнения обязательств перед ФНС». Эту формулировку можно интерпретировать как позицию Богдановой о том, что «сэкономленные» за ее счет и по ее полному согласию 286 млн рублей должны были использоваться для расчетов перед бюджетом.
Подобная позиция вызвала непонимание у Игнатьевых. Лилия Игнатьева на суде указывала, что «обязательство исполнено покупателем в полном объеме надлежащим образом». Евгения Игнатьева, согласно материалам суда, считает, что обязательство, перешедшее к ней по договору перевода долга от 9 декабря 2022 года, «ограничено оплатой цены договора и не включает обязанность по погашению какой-либо налоговой задолженности, в том числе за иное юридическое лицо». Более того, она подчеркивала, что «обязанность по уплате налога является личной обязанностью налогоплательщика», поэтому требования предъявлены к ООО «АКОМ-Инвест».
Поддержали инициативу Богдановой только фискалы: согласно их позиции, изложенной в суде, Игнатьевы «получили неосновательное обогащение в размере предоставленного… дисконта в рамках исполнения обязательств перед ФНС России».
В самом же разбирательстве позиция Богдановой свелась к почти анекдотичной истории с ходатайством «о назначении лингвистической экспертизы о точном смысловом содержании условий дополнительного соглашения». Эксперту предполагалось задать 15 вопросов, среди них, например, «имеется ли в тексте смысловая связь между уменьшением цены акций и налоговыми требованиями (обязательствами) за период 2015 г. — I квартал 2018 года», «какими лексическими, грамматическими, синтаксическими и иными языковыми средствами выражена указанная смысловая связь», «позволяет ли языковое содержание дополнительного соглашения №2 рассматривать изменение цены акций как самостоятельное изменение договорной цены, не связанное с указанными налоговыми требованиями».
Суд отметил, что, согласно Гражданскому кодексу РФ, «толкование условий договора относится к компетенции суда», при этом «принимается во внимание буквальное значение содержащихся в нем слов и выражений; буквальное значение условия договора в случае его неясности устанавливается путем сопоставления с другими условиями и смыслом договора в целом». Суд пришел к выводу, что дополнительное соглашение сводится к тому, что продавец обязуется снизить цену, а покупатель (Игнатьева) принимает на себя два обязательства: «произвести оплату новой цены договора согласно установленному графику и не иметь претензий к продавцу в случае предъявления налоговыми органами претензий за период деятельности ООО «АКОМ-Инвест» с 2015 г. по I квартал 2018 года». Суд прямо указал, что «обязательство покупателя погасить задолженность ООО «АКОМ-Инвест» перед бюджетом, в том числе в размере 286 000 000 руб., этим соглашением не установлено».
По мнению председателя Квалификационной комиссии Палаты адвокатов Самарской области Алексея Кокина, условия дополнительного соглашения №2 не содержат неясностей. «Утверждение о том, что покупатель знал, для каких целей предоставлен дисконт, само по себе, согласно ГК РФ, не создает у покупателя обязательства, не выраженного в договоре. Не представлено доказательств наличия иной общей воли сторон, отличной от выраженной в тексте соглашения, в том числе переписки, предшествующих соглашению документов, или последующего поведения сторон, свидетельствующего о том, что покупатель принимал на себя обязанность погасить налоговую задолженность ООО «АКОМ-Инвест», — констатирует Кокин.
Что именно заставило Богданову раскрывать условия соглашения, стоившего ей более четверти миллиарда недополученных в рамках сделки рублей, — не очень понятно даже после финала рассмотрения дела в первой инстанции. Возможно, она рассчитывала получить эти 286 млн рублей или вообще обнулить сделку по продаже доли. Нельзя исключать и вероятности сценария, при котором она своими действиями пыталась минимизировать риск получения каких-либо претензий от ФНС по итогам процедуры банкротства ООО «АКОМ-Инвест».
Эта процедура между тем выходит на финишную прямую; пока все указывает на то, что требования налоговой придется гасить Лилии Игнатьевой как наследнице Николая Игнатьева. Последним, как посчитали суды, «осуществлены неправомерные действия, а именно: ненадлежащая организация системы управления юридическим лицом, исполнение с нарушением требований законодательства возложенных на директора обязанностей по организации бухгалтерского и налогового учета, необоснованное занижение налоговой базы должника в результате совершения налогового правонарушения». Напоминаем, что Богданова снизила стоимость более чем на 50% от первоначальной только ради того, чтобы в перспективе не получить претензии от Лилии Игнатьевой, но с формулировками документов, содержащимися в судебных материалах, таких претензий изначально вряд ли стоило ожидать и так.
Общий размер задолженности «АКОМ-Инвеста» перед ФНС — 1987 млн рублей. Как показывает практика, после погашения основного долга налоговая выйдет с требованием выплатить мораторные проценты. Они, с учетом ставок ЦБ в годы банкротства, могут превысить 1 млрд рублей.
Игнатьева может нести ответственность только в пределах стоимости полученного ею наследства. Оценка рыночной стоимости наследственной массы уже проводится в рамках банкротного дела ООО «АКОМ-Инвест».
Но если Богданова как бывшая совладелица «АКОМ-Инвеста» и пыталась как-либо защититься от потенциальных претензий ФНС на тот случай, если вдруг у Игнатьевой окажется недостаточно наследства для погашения всех требований, то в максимально неудачной форме и с максимально некомфортным для себя результатом.
Кокин полагает, что «Богданова таким незатейливым образом пытается избежать привлечения ее к субсидиарной ответственности или возможного взыскания убытков». «Очень плохо были просчитаны риски при обращении с таким иском, так как в выигрышном положении оказались именно ответчики», — констатирует адвокат.
Старший партнер Адвокатского бюро «Яблоков и партнеры» Марина Жирова считает «предположение о том, что одной из целей обращения Богдановой в суд могло быть формирование доказательственной базы для защиты от возможности претензий ФНС, не лишенным смысла». Она подчеркивает, что «само решение подтверждает: на момент согласования дисконта Богдановой было известно о налоговых претензиях». «Это обстоятельство может получить самостоятельную оценку в рамках спора о субсидиарной ответственности, хотя само по себе, разумеется, не является доказательством наличия оснований для ее привлечения. При рассмотрении вопроса о субсидиарной ответственности будут учитываться следующие факторы: фактическая роль Богдановой в деятельности общества, период ее контроля за ним, причины возникновения задолженности и ее влияние на процесс банкротства», — рассказывает Жирова. Она добавляет, что «любые договоренности между продавцом и покупателем относительно распределения налоговых рисков не могут каким-либо образом ограничить права ФНС на предъявление самостоятельных требований».
В любом случае Богданова в банкротном процессе ООО «АКОМ-Инвест» до сих пор не фигурировала; какие-либо претензии, в т.ч. в рамках иска по субсидиарной ответственности, ей не предъявлялись.
«Самарскому обозрению» удалось получить комментарий от ООО «ТД «АКОМ», одного из ключевых предприятий группы «АКОМ» и участника процесса с Богдановой. «У нас есть основания полагать, что целью иска была не защита каких-либо нарушенных прав. По оценке компании, судебный процесс использовался как инструмент для разглашения конфиденциальной информации, передачи ее третьим лицам и придания ей публичности. Такое поведение мы расцениваем как злоупотребление правом на судебную защиту. Суд — это механизм восстановления нарушенных прав, а не способ обойти режим коммерческой тайны», — заявили в ТД «АКОМ». В компании удовлетворены решением суда первой инстанции.
Указание на «сумму предъявленных со стороны ФНС требований» использовано в тексте соглашения исключительно в качестве величины, на которую уменьшена цена акций, и не сопровождается словами и выражениями, из которых следовала бы обязанность покупателя уплатить эту сумму в бюджет, перечислить ее налоговому органу или иным образом погасить налоговую задолженность третьего лица.
Из решения Арбитражного суда Самарской области
АЛЕКСЕЙ КОКИН, председатель Квалификационной комиссии Палаты адвокатов Самарской области
Богданова таким незатейливым образом пытается избежать привлечения ее к субсидиарной ответственности или возможного взыскания убытков.
МАРИНА ЖИРОВА, старший партнер Адвокатского бюро «Яблоков и партнеры»
Любые договоренности между продавцом и покупателем относительно распределения налоговых рисков не могут каким-либо образом ограничить права ФНС на предъявление самостоятельных требований.
— Отдел бизнеса
2026 © «Обозрение». Все права на материалы, опубликованные на портале OBOZ.INFO, защищены