


Для улучшения вашего пользовательского опыта мы используем файлы cookie. Продолжая использовать сайт, вы даете Согласие на обработку персональных данных в соответствии с условиями Политики конфиденциальности в рамках законодательства РФ
Дорогие деньги и неопределенность заставляют состоятельных инвесторов действовать взвешеннее: банки фиксируют, что клиенты private-сегмента постепенно уходят из акций в облигации, фонды и денежный рынок.

На этом фоне Самарская область неожиданно обгоняет страну по темпам роста числа состоятельных клиентов, но ведут они себя точно так же, как их московские коллеги. Одновременно набирают вес темы, которые еще недавно оставались на периферии private banking, — наследственное планирование и семейные фонды. По мнению экспертов, в ближайшие год-два спрос среди состоятельных клиентов сместится к более сложным инвестиционным решениям.

Ключевая ставка Банка России, доходившая до 21%, весь 2026 год постепенно снижалась и в июле опустилась до 14% годовых. Но 11 сентября регулятор взял паузу: по оценке ЦБ, ценовое давление в последние месяцы усилилось. Следующее решение по ставке Банк России примет 23 октября.
Дорогие деньги и неопределенность в сроках их удешевления сегодня определяют логику поведения состоятельных инвесторов, в том числе в Самарской области.
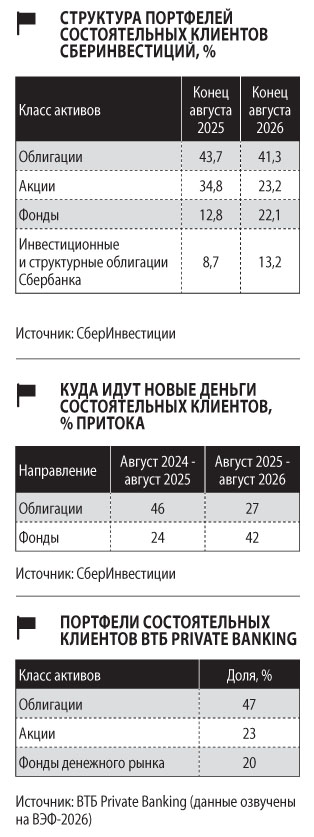
По данным ВТБ Private Banking, которые заместитель президента-председателя правления ВТБ Дмитрий Брейтенбихер привел на Восточном экономическом форуме, облигации занимают 47% портфелей состоятельных клиентов банка и остаются крупнейшим классом активов. На акции приходится 23%, на фонды денежного рынка — 20%.
В СберИнвестициях картина схожая в главном: акции теряют вес, готовые решения его набирают. К состоятельным в Сбере относят клиентов со счетами от 15 млн рублей. С конца августа 2025-го по конец августа 2026 года доля акций в портфелях таких клиентов по всей стране сократилась с 34,8 до 23,2%. Количество бумаг в портфелях при этом, по данным банка, выросло: долю акций уменьшило, прежде всего, снижение цен, а не распродажа позиций. Облигации за год немного потеряли в доле, но остались основным классом активов, а доля фондов почти удвоилась.
Еще нагляднее смена предпочтений видна по притокам. Если с конца августа 2024-го по август 2025 года почти половина новых денег (46%) шла в облигации, то за следующий год — только 27%. Доля фондов в новых деньгах, напротив, выросла с 24 до 42%, и они стали главным направлением вложений.
Означает ли это, что рынок надолго дистанцируется от рисков? Инвестиционный консультант ФГ «Финам» Вадим Бунаев считает, что дело в математике. «Инструменты с фиксированной доходностью действительно становятся интереснее в период неопределенности и высоких ставок. Это нормальная динамика в рамках разумного распределения активов — капитал ищет наилучшее соотношение доходности и риска. Сейчас риск дисконтирует цену акций, но при определенных условиях ситуация может измениться достаточно быстро», — отмечает Бунаев.
Ключевым условием разворота эксперт называет не саму ставку ЦБ, а реальную — разницу между ключевой ставкой и инфляцией. «Для существенного перетока из защитных инструментов в рисковые реальная ставка должна вернуться к среднеисторическому уровню в 2-3 п. п. вместо нынешних 7-8», — поясняет Бунаев.
Число состоятельных клиентов СберИнвестиций в Самаре с конца августа 2025-го по конец августа 2026 года выросло на 64,2%, тогда как в среднем по стране — на 45,8%. В результате доля Самары среди состоятельных клиентов СберИнвестиций в целом увеличилась с 2,1 до 2,3%. Среди новых клиентов число состоятельных женщин-инвесторов в Самаре растет быстрее (+79,1%), чем число мужчин (+58,6%).
Рост накладывается на давнюю особенность региона. По оценке Центра управления благосостоянием и филантропии бизнес-школы «Сколково» (исследование публиковал РБК), Самарская область занимает седьмое место в стране по числу долларовых миллионеров — около 4,4 тыс. человек. Стоит отметить, что методика строится не на прямых данных о капитале, а на косвенных признаках, в частности на числе зарегистрированных в регионе дорогих автомобилей и элитного жилья. К тому же само исследование вышло в 2021 году.
Говорить об особом самарском поведении участники рынка не спешат. На вопрос, отличаются ли клиенты из регионов, включая Самарскую область, от московских, Вадим Бунаев ответил однозначно: «Если мы говорим о состоятельных клиентах, то существенной разницы в поведении не наблюдается».
Здесь мнения экспертов расходятся. В СберИнвестициях видят явный сдвиг: «Один из самых заметных трендов — аудитория private banking молодеет. По данным Frank RG, 54% опрошенных менеджеров отмечают рост доли более молодых держателей капитала за последние три-пять лет. При этом основной крупный капитал по-прежнему остается у зрелой аудитории: среди клиентов с капиталом от 500 млн рублей около 45% — люди старше 60 лет».
Важнее возраста, по мнению банка, смена модели поведения: «Молодые клиенты хотят лучше понимать, как устроено управление их капиталом, быстрее получать информацию и отчетность, иметь доступ ко всем возможностям и самостоятельно выбирать нужные инструменты и сервисы». Вывод банка — один портрет клиента не сменяется другим, но аудитория становится все более разнородной.
Директор Премиального дополнительного офиса «Площадь Славы» Инвестиционного банка «Синара» Ирина Афанасьева видит картину несколько иначе. «Портрет клиента private banking не меняется уже много лет. Люди, которые создали капитал, продолжают его контролировать — будь то бизнес или инвестиции. Смена поколений, безусловно, происходит, особенно в реальном бизнесе, но это небыстрый процесс. Случаи передачи полного контроля над бизнесом и капиталом есть, но их доля невелика», — отмечает Афанасьева.
Запрос клиентов, по наблюдению СберИнвестиций, давно не сводится к дилемме «сохранить или приумножить». «Клиенты ищут оптимальное соотношение доходности, риска и ликвидности, причем делать это приходится в меняющихся рыночных условиях. Высокие ставки последних лет сформировали определенную планку ожиданий по доходности. Поэтому сейчас один из ключевых вопросов — какие альтернативы использовать по мере изменения процентной среды», — поясняют в СберИнвестициях.
По данным Frank RG, которые приводят в банке, значимость возможностей размещения капитала для клиентов private banking выросла с 18% в 2025 году до 25% в 2026-м. Диверсифицируется и структура активов: доля инвестиций в совокупном объеме активов клиентов private banking, по данным банка, увеличилась с 39% в 2024 году до 45% в 2025-м. Но главное изменение — в масштабе запроса. «Все чаще речь идет об управлении капиталом как единой системой — с учетом бизнеса, недвижимости, семейных целей, налоговых и юридических вопросов, будущей передачи активов», — отмечают в СберИнвестициях.
Спрос на защитные активы Вадим Бунаев называет устойчивым: по его словам, он коррелирует с волатильностью на соответствующих рынках. Но и от более сложных историй — pre-IPO, венчурных инвестиций, коммерческой недвижимости, цифровых финансовых активов — эта аудитория не отказывается. «Состоятельные клиенты готовы рассматривать всю линейку продуктов, интерес устойчивый», — говорит эксперт.
Сложнее всего, по мнению Бунаева, клиентам дается не конкретный класс активов, а сама оценка риска: «Это, вероятно, наиболее сложная задача в инвестировании. Особенно трудно оценивать хвостовые риски — их либо игнорируют, либо, напротив, придают им слишком большой вес, независимо от актива».
За последние два-три года заметно выросла роль наследственного планирования. В СберИнвестициях одним из самых показательных трендов называют активный рост числа регистраций личных фондов в 2025-2026 годах. По наблюдению банка, речь уже не только о передаче активов. «Семьи хотят заранее определить принципы владения и управления активами, учесть интересы разных поколений и обеспечить преемственность. Отсюда и устойчивый интерес к созданию семейных фондов. Состоятельные семьи все чаще ищут не отдельное решение для передачи конкретных активов наследникам, а комплексную систему управления семейным капиталом на долгосрочном горизонте», — объясняют в СберИнвестициях.
Впрочем, высокие ставки по депозитам по-прежнему удерживают значительную часть капитала. «Депозит остается самым простым и понятным инструментом для инвестора. При этом денежный рынок, безусловно, дает премию к ставке по депозитам. Поэтому мы видим значительный приток средств на денежный рынок и существенное увеличение числа его участников. Например, в первом полугодии 2026 года число корпоративных клиентов нефинансового сектора на денежном рынке Московской биржи выросло на 17% в годовом выражении, почти до 9,6 тыс. Объем сделок бизнеса за шесть месяцев превысил 180 трлн рублей — на 42% больше, чем годом ранее», — отмечает Ирина Афанасьева.
Вадим Бунаев при этом убежден, что уже через год-два простые стратегии не смогут приносить ту реальную доходность, которую давали в 2023-2026 годах. «Более сложные инвестиционные решения расширяют возможности для получения доходности, но требуют большей экспертизы и внимания к управлению риском. На них и будет основной запрос», — подытоживает эксперт.
ИРИНА АФАНАСЬЕВА, директор премиального дополнительного офиса «Площадь Славы» Инвестиционного банка «Синара»
Экономическая ситуация в России характеризуется высокой стоимостью денег и неопределенностью. Неопределенность заставляет инвесторов выбирать инструменты высокого кредитного качества и с коротким сроком обращения, а стоимость денег делает продукты с высоким текущим доходом обязательной частью инвестиционного портфеля. Такие продукты, на мой взгляд, must-have инвестиционного портфеля. Считаю, что упустить эпоху высоких ставок — большая ошибка. Инвесторы выбирают депозиты, разнообразные продукты денежного рынка и, конечно, облигации. Выбор здесь огромен — это и размещение средств на ночь, и фиксация ставки на определенный период, и облигации с фиксированным и плавающим купоном. Но это далеко не единственные продукты, востребованные инвесторами.
Для многих инвесторов сегмента Private консервативный подход — далеко не единственный. Их цель — получить результат гораздо выше инфляции. Тогда используются более сложные инструменты — разнообразные арбитражные стратегии, фонды и прочее. Подчеркну, что большинство из них доступны только квалифицированным инвесторам и их реализация требует профессионального сопровождения.
Отдельный вопрос — от чего вообще зависит выбор той или иной стратегии. На мой взгляд, выбор стратегии инвестирования во многом зависит от жизненной ситуации человека. Финансовые цели, аппетит к риску и структура инвестиционного портфеля должны быть правильно выбраны и соответствовать жизненному циклу инвестора. Бенефициары или первые лица бизнеса часто добавляют в портфель более маржинальные инструменты. Они имеют постоянный и возобновляемый доход, который генерирует им бизнес, и могут позволить себе «повысить ставки».
Бывает и обратная ситуация. Если же все активы инвестора — это денежные средства и/или недвижимость, то чаще всего цель инвестирования — это сохранность капитала, который по тем или иным причинам будет крайне трудно воссоздать заново. В этом случае инвестор, скорее всего, будет придерживаться консервативной стратегии, выбирая депозиты, денежный рынок, высоконадежные облигации.
Хотя может быть и совсем другой подход. Например, инвестор владеет высокомаржинальным и рискованным бизнесом, скажем, из сферы микрокредитования. В этом случае для него будет разумно направлять доходы от бизнеса в высоконадежные консервативные инструменты.
— Мария Рыжова

2026 © «Обозрение». Все права на материалы, опубликованные на портале OBOZ.INFO, защищены