

Для улучшения вашего пользовательского опыта мы используем файлы cookie. Продолжая использовать сайт, вы даете Согласие на обработку персональных данных в соответствии с условиями Политики конфиденциальности в рамках законодательства РФ
24 сентября в Тольятти состоялось клиентское мероприятие самарского Премиального дополнительного офиса Инвестиционного Банка Синара.

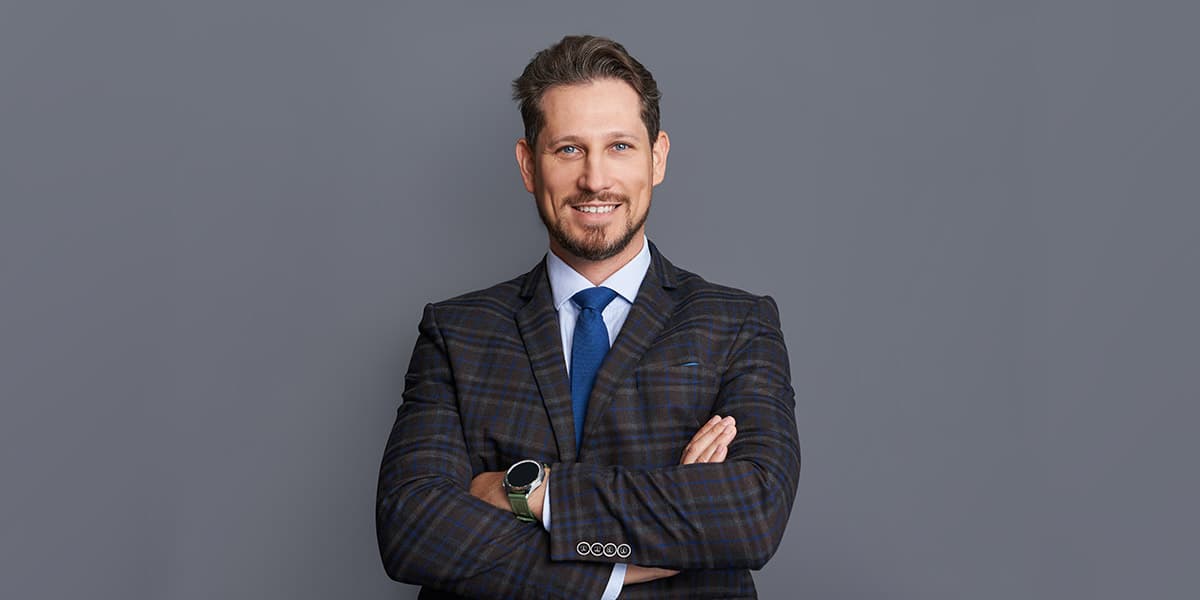
Ключевым спикером выступил старший экономист банка Сергей Коныгин, в июле этого года признанный Банком России лучшим прогнозистом инфляции по итогам 2025 года: регулятор оценивал точность прогнозов на двух временных дистанциях, и в инфляционной номинации Коныгин стал лидером на обеих.

В формате живого диалога он представил макроэкономический обзор и ответил на вопросы гостей. Специально для «ДЕЛА» эксперт прокомментировал ключевые темы, волнующие сегодня бизнес и частных инвесторов.
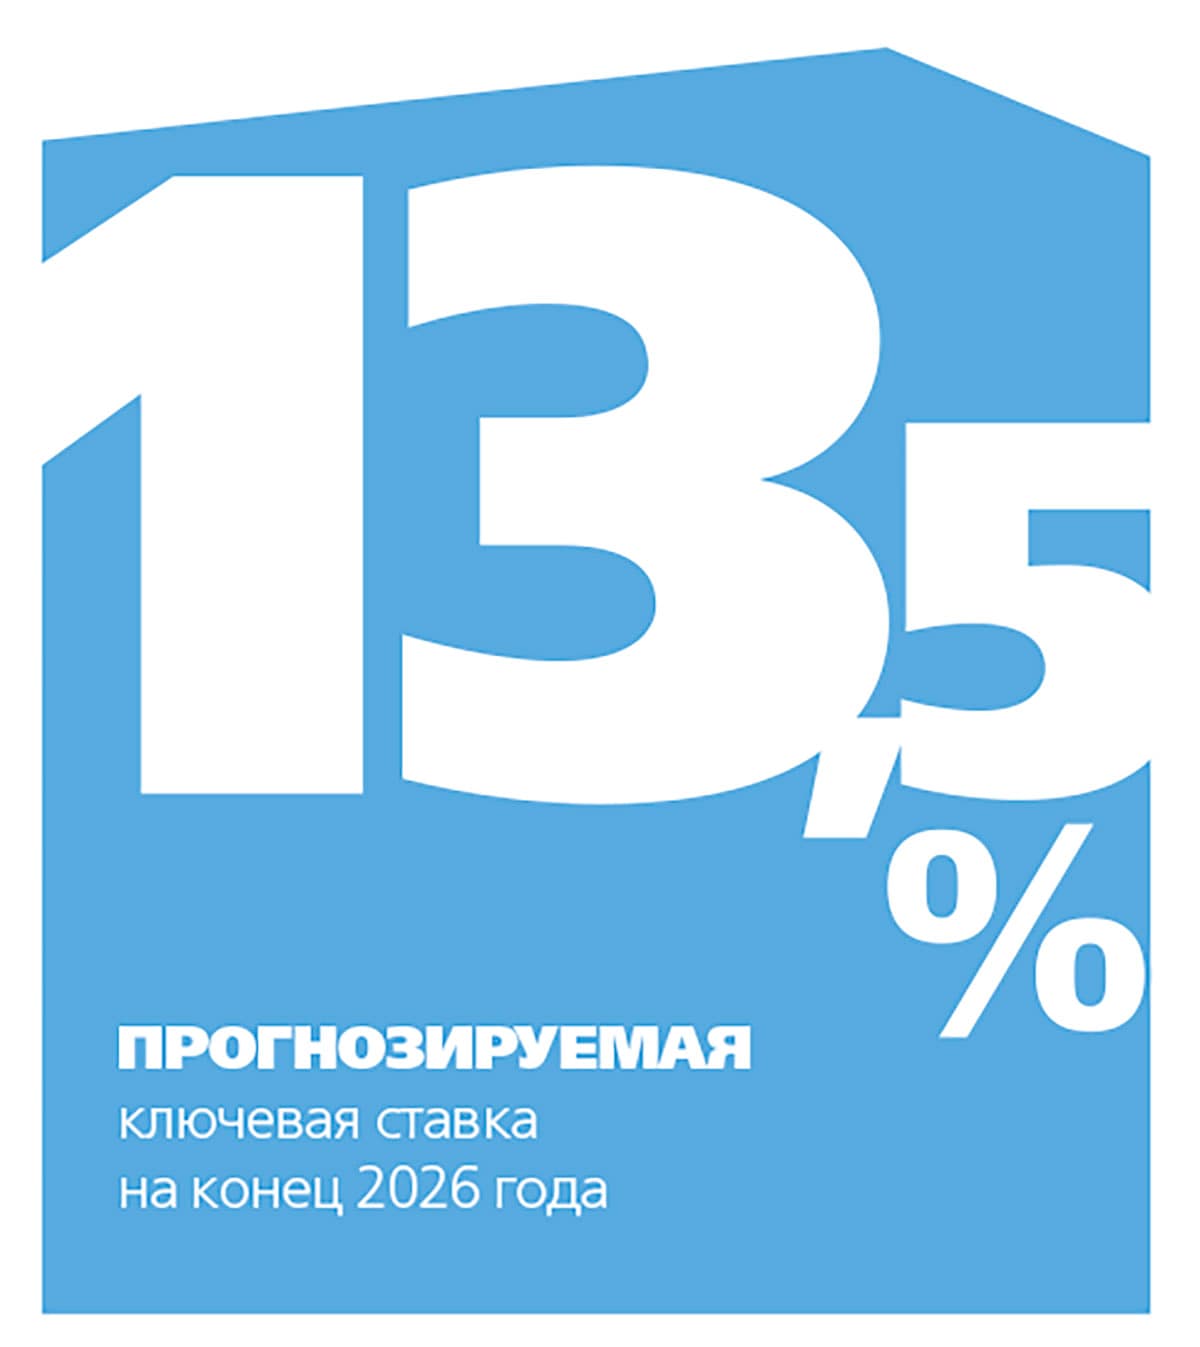
— Вы не раз отмечали, что перед ЦБ стоит «стагфляционная дилемма»: высокая ставка сдерживает инфляцию, но может затормозить экономику. Какой прогноз по ключевой ставке на конец 2026 года вы закладываете сейчас и что может помешать его достижению?
— Наш базовый прогноз по ключевой ставке — 13,5% на конец 2026 года. Основной риск, как мы и говорили, — более устойчивое инфляционное давление из-за бюджетных корректировок, топливного шока и удорожания логистики, ослабления рубля и роста государственного спроса. В таком случае Банк России может дольше удерживать ставку высокой.
— Ставки по депозитам снижаются вслед за ключевой. Возможен ли переток средств с депозитов на фондовый рынок и что может стать его драйвером?
— Переток средств с депозитов на рынок капитала происходит по мере снижения ставок. Отмечу, что пока эта динамика не является значимым драйвером для рынка акций, но более заметна на рынке облигаций. Если говорить конкретнее, главный драйвер — дальнейшее падение депозитной доходности при сохранении привлекательных доходностей облигаций. Быстрее всего на решения Центробанка по снижению ставки реагируют ОФЗ и корпоративные облигации.
— В начале лета доллар стоил около 71 рубля, а сейчас он значительно выше. Вы тогда говорили, что укрепление рубля временно, и оказались правы. Какие факторы привели к ослаблению и видите ли вы признаки разворота?
— Ослабление рубля связано с нормализацией курса после сильного укрепления в первой половине текущего года. Вырос импорт нефтепродуктов и комплектующих для ремонта НПЗ, а экспортная выручка сократилась со стороны агро- и нефтяного рынка. Сейчас мы видим скорее стабилизацию, чем новый устойчивый виток ослабления. По нашим оценкам, во втором полугодии 2026 года доллар будет держаться в диапазоне 83-86 рублей.
— К концу июля дефицит федерального бюджета достиг 2,8% ВВП, почти вдвое превысив годовой план. Минфину приходится наращивать заимствования, а доходность длинных ОФЗ в июле поднималась почти до 17%. Какие риски это создает для рынка госбумаг и не приведет ли наращивание госзаимствований к тому, что частным компаниям станет сложнее привлекать финансирование?
— Из-за роста заимствований Минфина доходности длинных бумаг дольше держатся на высоком уровне. Для компаний это означает более высокий уровень безрисковой ставки и, соответственно, более дорогие заимствования, хотя говорить о классическом вытеснении частного сектора пока преждевременно. Минфин ориентируется на длинный срок погашения бумаг (10 лет), а корпораты — на средний (3-5 лет).

— Как вы считаете, что сегодня является главным ограничением для экономического роста РФ в ближайшие годы и что должно произойти, чтобы это ограничение перестало быть препятствием?
— Если говорить о главном ограничении, то это дефицит рабочей силы и производственных мощностей. Снять его можно прежде всего за счет роста производительности, инвестиций, автоматизации и расширения предложения труда. Это наиболее острый вопрос, который стоит сейчас перед денежными властями, поэтому ожидаем решений, которые позволят ускорить рост экономики с текущих 0,5-0,6% в 2026 году до 1-1,5% в 2027-м.
— По оценке Минэкономразвития России, в июле 2026 года рост ВВП замедлился до 0,6% в годовом выражении после +1,7% г/г в июне. По итогам 7 месяцев 2026 года экономика выросла на +0,6% г/г (по итогам 2-го квартала, по предварительной оценке Росстата, рост на +1,3% г/г). О чем говорит эта статистика?
— В представленных цифрах нам больше видится стабилизация, нежели новый заход на ускорение экономического развития. Ни топливный кризис, ни проблемы логистики пока не оказали значительного воздействия на активность: грузооборот транспорта даже подрос, внутренний спрос не пострадал, промпроизводство продолжает расширяться. С другой стороны, рост все еще сдерживается недостаточными инвестициями, охлаждением в строительстве и заметным контрастом в отраслевом разрезе. Тем не менее в оставшееся до конца года время ситуация, полагаем, улучшится благодаря смягчению монетарных условий. Однако при относительно высокой траектории ключевой ставки значимого ускорения в сравнении с периодом январь-июль 2026 года мы не ожидаем.
Свой прогноз по ВВП на год мы сохраняем — рост на 0,5%.

2026 © «Обозрение». Все права на материалы, опубликованные на портале OBOZ.INFO, защищены